保險怎麼規劃?一張表看懂人生各階段必備保單(壽險、實支實付、癌症一次金、失能險、重大傷病卡)
筆者最近發現,有許多讀者在買保險時,常常買了一堆投資型保單,
基本的壽險、醫療險、癌症、意外險等保額卻大大不足。
買錯保險,對我們人生影響有多大?
打個比方,假設你有一整套完整的投資規劃,
也學習了很多投資理財的知識,卻獨漏保險這塊,某天一但出了意外,所要付出的金錢可是會遠遠超出你的投資計畫外,
這個時候,就算你有再多的投資本金,拿來付醫療費之類的都不夠了,
哪還有錢執行你訂的一整套「完整投資計畫」呢?
買對保險很重要,
今天這篇文章,筆者想要告訴你的是:「如何用小錢做好規劃、防範風險?」
了解人生各階段有哪些必備的保單,是你必須要有的?
學會如何做基本的規劃,讓意外發生時,不僅生活能夠盡快回歸正軌,也不會打亂你早規劃好的理財大計。
本文重點8 段
保險要保的是「無法承擔」的風險
直接進入重點,如何知道我們應該選擇保哪些險?
基本上你只要以一個重點先去思考:
保那些你遇上時「無法承擔」的風險。
例如死亡、意外殘廢、癌症、重大疾病、失能、失智等,都屬於較重大、費用高昂或會影響收入的情形。
規劃保險時應先確認已有的保障,例如公司團保或健保給付,再補足缺口。保額應以家庭經濟責任與日常支出為基礎計算,避免重複投保或保障過度。
我們都不會預知自己何時會遇上這類狀況,但如果不幸遇上,通常一時也會反應不過來,
可能也沒有足夠的錢可以面對長期且高額的醫療花費,慢慢的就會被拖垮,
有很多人也是因為錢不夠用,而無法繼續治療,
不過這時,若你身上有保險就會是一大幫助。
用小金額,就能有很高額的保險理賠防護,充分發揮槓桿效果。
同樣道理,什麼樣的人最需要買保險?
答案是:沒錢的人。
雖然這聽起來很奇怪,沒錢的人不是應該更要學投資?
投資ETF或者股票長期投資等等?
但實際上沒錢時投資效果也很有限,但保險卻完全可以讓自己避開無法承擔的風險。
記住「保大不保小」原則
保險的另一個原則「保大不保小」。
例如 3、5千元這類自己付得起的費用,就不需要用保險來做醫療規劃。
你應該在意的是當重大疾病發生,一時需要支出大筆的金額,導致影響收入或生活的狀況。
所以比起昂貴、理賠金額固定且較少的終身醫療險,
用實支實付醫療險挑選適當額度,就能以較少的費用,換得更全面的醫療保障,
以醫療單據請領費用的方式,也更能支應自費項目較多的當今進步的醫療環境。
人生各階段必備的罐頭保單
有了對保險的基本觀念後,
1. 有買保險的人:就要整理自己手中既有的保險、看看有哪些漏洞。
- 沒有保險的人:則要想清楚缺哪些盡快趁年輕投保,因為保費是越老越貴的。
但在這個步驟進行前,
我們先來看看人生各階段,分別有哪些必備的保單吧。
市面上保單種類百百種,
有壽險、產險,也有投資型保險、寵物保險等各種稀奇古怪的險種,
但有哪些保險是最基礎、必要的?
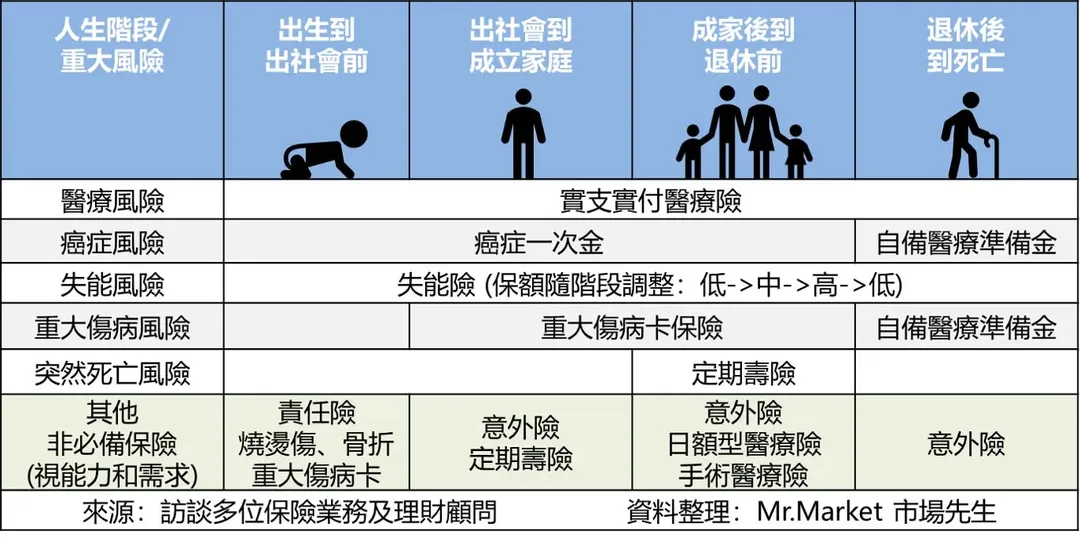
筆者幫你做了一點簡單整理:
| 人生各階段必備的幾張保單 | ||||
|---|---|---|---|---|
| 人生階段/ 重大風險 | 出生到 出社會前 | 出社會到 成立家庭 | 成家後到 退休前 | 退休後 到死亡 |
| 醫療風險 | 實支實付醫療險 | |||
| 癌症風險 | 癌症一次金 | 自備醫療準備金 | ||
| 失能風險 | 失能險 (保額隨階段調整:低->中->高->低) | |||
| 重大傷病風險 | 重大傷病卡保險 | 自備醫療準備金 | ||
| 突然死亡風險 | 定期壽險 | |||
| 來源:訪談多位保險業務及理財顧問 資料整理:筆者 |
筆者實際詢問過數位保險從業人員,
他們都不約而同表示,照實務經驗,可以將人生劃分為「4 個時期」檢視階段保險需求,依序為:
- 出社會前:實支實付醫療+癌症一次金+失能險
- 出社會後 : 實支實付醫療+癌症一次金+失能險+重大傷病卡保險
- 成立家庭後 : 實支實付醫療+癌症一次金+失能險+重大傷病卡保險+定期壽險
- 退休後:實支實付醫療險+失能險
| 一句話介紹本文會提到的 6 種保險 | ||
|---|---|---|
| 名稱 | 簡介 (不含險種細節) | 補充說明 |
| 實支實付醫療險 | 醫療費用花多少 可憑正(附)本理賠多少 | 依照投保公司、保單種類規則不同 有限額、限定項目 |
| 癌症一次金 (一次給付型癌症險) | 罹患癌症可獲得一次性理賠 自由運用 | 不同公司有針對癌症嚴重程度 決定是否理賠 |
| 失能險 | 因疾病或意外喪失生活自主能力 可獲得理賠 | 失能險就是過去的殘扶險 越早買越划算 |
| 重大傷病卡保險 | 罹患疾病領有健保重大傷病卡 即可申請理賠 | 和重大傷病險不同,重大傷病卡保險 只要領「卡」就賠 |
| 定期壽險 | 一定期間、保障死亡風險的險種 通常身故才陪 | 定期壽險較終身壽險便宜許多 身故理賠,其實勞健保本身就有含 |
| 資料整理:筆者 |
【階段 1】出社會前:實支實付醫療+癌症一次金+失能險
「出社會前」,指的就是從出生到入社會工作、開始有薪水收入前的階段。
必備》這個階段必須要有的保險包含:
實支實付醫療險
癌症一次金
低額度的失能險即可。
非必備》若行有餘力,家長可以再替孩子加保:
責任險
燒燙傷
骨折險
重大傷病卡保險
小朋友狀況通常較多,生病住院時,家長大多希望孩子能住2人甚至單人房,
且這時「實支實付」可以補上一些差額。
保額的部分,以能負擔病房的差額為考量要點,
並建議以一名家長的薪水為標準,
來評估其中一人因請假照顧孩子所需的薪資補償。
接著,我們還需要搭配一張單筆給付的癌症險,而這也正是我們所謂的「癌症一次金」。
雖然罹病機率不高,但真的不幸罹癌,一次便能拿到一筆給付,
可能是單筆或是月給,都對罹患重疾疾患者及家屬是不小的補貼,
且因保費低廉,對一般家庭不會有太大的保險負擔,才建議這個階段必須要有一張。
「失能險」也是這時期對孩子來說必要的一張保單,
若不幸發生意外,父母又無法照顧一輩子,若有保險能接著照顧,便是最好的情況。
學齡孩子非常好動,
可能因為愛玩容易受傷,或在學校跟同學起衝突。
而青年時期又常會有許多活動要參加,增加了風險的曝光。
譬如在2015年6月27日發生的八仙塵暴事故,許多家庭就受到巨大影響。
如果小朋友較好動讓父母會擔心,可對一些傷害較大、後續醫療負擔較重的風險投保,
建議可以加保燒燙傷、骨折及產險公司發行的責任險,
當然,這些原則上並非必要的保險。
【階段 2】 出社會後 : **實支實付醫療+癌症一次金+失能險
+重大傷病卡保險**
出社會後,因為開始有了收入來源,就要把前一階段有保險的保額提高。
必備》以下幾項保險可相較上一階段提高保額
實支實付醫療險 (提高保額)
癌症一次金 (提高保額)
失能險 (提高保額)
重大傷病卡保險 (新增)
非必備》行有餘力可增加
意外險(一年一約即可)
定期壽險(有孝養責任才需要)
依據收入狀況提高,以確保意外發生時仍能有穩定的金流支應。
這部分保險在增額時的準則大同小異,用此法即可簡單評估需要增加多少保障才「足夠」保障這個階段風險。
接著,我們要開始替保險組合增加「重大傷病卡保險」,
原因是重大疾病的類型非常多,而重大傷病卡保險這項產品,是理賠上涵蓋範圍最為廣泛的。
重大傷病卡保險的的理賠申請,對大家來說也較簡單易懂,只要拿到健保局核發的「重大傷病卡」,就可以和保險公司申請理賠。
另外若工作性質常在外跑,或騎機車、開車上下班,
或是工作較容易接觸到危險環境的人,建議在行有餘力時加保「意外險」。
意外險建議透過產險公司來申請,因為保費低、保障高,
如果不幸死亡也無須考慮續保問題,所以採用一年一約定期險性質投保即可。
那有關「壽險」呢?出社會不需要先買好嗎?
主要是通常這個階段並不會有立即的「壽險」需求,
除非有「孝養責任」,那就會建議出社會便立刻規劃壽險,
若無此責任,則不妨等到下個階段再來規劃。
**【階段 3 】成立家庭後 : 實支實付醫療+癌症一次金+失能險
+重大傷病卡保險+定期壽險**
到成立家庭,甚至有了孩子要養育,這個階段通常就會到達人生的「責任高峰期」。
前一階段的保險可以視收入和需求狀況調高,並且可開始加入「定期壽險」。
必備》以下幾項保險可相較上一階段提高保額
實支實付醫療險
癌症一次金
失能險
重大傷病卡保險
(以上保額視情況提高)
- 定期壽險(新增)
非必備》可視狀況增加
意外險
日額型醫療險
手術醫療險
定期壽險額度,通常是根據小孩從出生到獨立自主,需要多少的錢來設定;
而若有房貸貨車貸等「負債」,則需同時算進去以估算足額的定期壽險保障。
為什麽不建議終身壽險?
主要原因還是因為相對保費較高、保障無法做大外,
年老後孩子大都已有自主生存能力,若出事故能得到的理賠,頂多也是錦上添花,不如把當下的保險做足就好。
一個人的責任,會從出生開始增加,在「生子」後會達到責任高峰期,
之後便會隨著孩子逐漸長大、邁向獨立自主而開始遞減。
所以建議壽險同樣以「遞減」方式規劃,以不同年期或是一年期。
【階段 4 】 退休後 : 實支實付醫療險+失能險
進入人生最後的階段「退休期」,此時對子女和家庭的責任減少,且個人資產也已經有所累積。
必備》在50歲之前調整好,否則越晚調整越難保的很理想
實支實付醫療險
失能險
可解除或調整》
定期壽險 (可解除,因責任已降低)
癌症一次金 (改成自備醫療準備金,因保費昂貴、且退休時自備資金充足)
重大傷病卡保險(改成自備醫療準備金,因保費昂貴、且退休時自備資金充足)
非必備》可依自己狀況評估
- 意外險
若在屆退之前身體狀況良好,記得將買可以保到「實支實付醫療險」80至85歲的實支實付,
市面上已有此類產品。
筆者要提醒大家的是,退休後的保險規劃若會調整,
建議要在50歲前就先做好,不然過了60歲,通常保險公司評估槓桿、效益低就很少再承保了。
許多人都會以為退休後罹病機率高,
保障應該更要增加,為什麽我們要選擇調降或是解除定期保險?
這是因為,保險會隨者年齡增加,保費也會變昂貴,
但若退休已累積一定資產,其實並不需要保費來支應?
打個比方,你身上有3百萬元,生一個病需要醫藥費50萬,
那你若沒房貸要繳,自然能拿出,不需要保險,就算有保險可能保費也非常昂貴,沒有槓桿效益。
大部分人退休後責任沒那麼重了,只要不拖累家人就好,
記得保險考量的原則永遠都是發揮低保費、高保障的槓桿效果,這樣才能多省下一些資金做其他應用。
若有做到這點,這其中也能幫你提早累積這筆「醫療準備金」。
在退休前累積足夠資產,自然「抗風險力」也會隨之提升,相對對保險的依賴性便會降低。
記得:最好的保險就是有錢。
這才是亙古不變、保障人各式風險的核心秘訣。
如果行有餘力,還可以參考前面提到「非必備」種類的保險,做好更完整的保障,
只要記住保費要以不超過年收入的 10% 為原則就好。
把所有必備與非必備保險整理一張表如下:
快速總結:保險也是理財的一環
- 一個完善的理財規劃最好是保險歸保險、投資歸投資,不僅較簡單,也能讓保險回歸最原本的功能。
- 壽險等到有責任要付再來加保就好,這個責任可以是父母或是家庭,但沒必要替剛出生的孩子買壽險,因為意義不大。
- 保障特定疾病、殘廢等的保險很多,但因現在大部分都被包含在健保的「重大傷病範圍」中了,約有 300 多項,因此買重大傷病卡保險,只要確診領到重大傷病卡就都可以理賠,最方便簡單。
- 失能險依照則個階段責任高低,由低保額提高到高保額,最後再降低。
- 無論任何階段必備的就是實支實付醫療險,行有餘力也可以買雙實支,作為治療疾病時無法工作的生活支出用。
- 記住要以低保費買到高保障,保大不保小,多餘的資金好好支配或投資,存下一筆「醫療準備金」,老後就不必靠費用昂貴的保險支應醫療支出。
希望筆者這篇文章對你的財務規劃能有些幫助 🙂
關於保險筆者也持續在研究了解中,
如果你對內容有疑問或建議也歡迎在本文底下留言。
未來還會陸續補充更多關於保險知識的文章,敬請期待囉。
額外分享幾篇保險與理財相關教學:
1. 低保費要如何買到高保障?先避開「還本型」和「終身型」保險
2. 勞保和勞退差別在哪?退休後可以每月領3萬多…怎麼計算?