保險種類有哪些?六種你該知道的保險險種整理
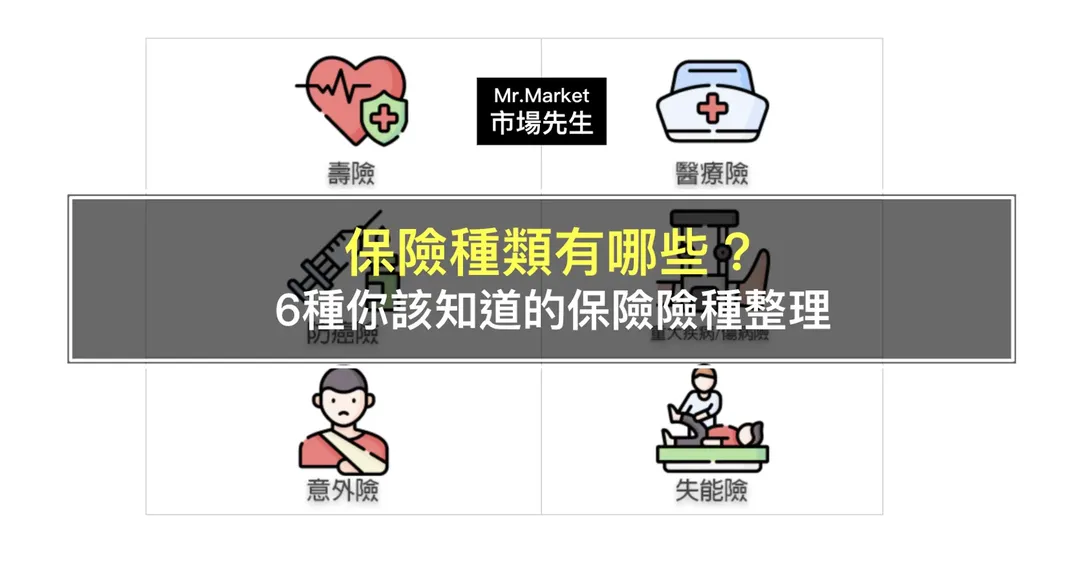
本篇筆者會介紹六種常見的基礎保險險種:壽險、醫療險、防癌險、重大疾病/傷病險、意外險與失能險。之後也會整理人生各階段可能需要的保險種類。
閱讀保單條款時,要特別注意意外事故的定義與除外責任,因為這會決定能不能理賠。規劃保障時,應先了解各險種的理賠條件,再決定投保組合。
壽險是什麼?
人壽保險(又稱為:壽險),指的是被保險人在保險期間內死亡、全殘,
或是到了保險契約規定的年限仍生存時,保險公司給付死亡或滿期保險金。
這類有「身故、全殘及滿期保險金」的壽險保單,在給付保險金時可選擇一次給付或分期給付。
**投保壽險前,請思考:**定期與終身壽險比較差在哪?壽險提前解約會怎麼樣?
醫療險是什麼?
醫療險是用來給付住院、手術或醫療相關治療時所支出的醫療費用,主要保障範圍可分為以下4種:
- **住院病房費:**理賠住院費用。
- **住院手術費:**理賠住院期間的手術費用。
- **門診手術:**理賠沒有住院,必須進行的門診手術費用。
- **住院雜費:**理賠健保不給付、必須額外自費的醫療耗材費用(實支實付醫療險)。
**投保醫療險前,請思考:**終身醫療與實支實付醫療差別在哪,該選定期還是終身醫療險?
防癌險是什麼?
防癌險(癌症險)是理賠癌症住院或手術等癌症醫療相關花費,依保險的保證期間長短,又可分為終身型、定期型:
- **終身型防癌險:**因為可以保障終身,所以保費較高。
- **定期型防癌險:**可保障至70~85歲不等,因為無法保障終身,所以保費較低。
**投保防癌險前,請思考:**一次給付、療程給付型的癌症險理賠方式是什麼?
重大疾病/傷病險是什麼?
重大疾病險、重大傷病險個的名稱很像,很多保戶常常搞不懂它們的差異,其實這3個險種與癌症、心血管疾病,或是特定疾病等重大或慢性疾病有關。
你只要先記得,從名稱就可區別各個險種的認定標準:
- 重大「疾病」險與嚴重特定「疾病」險,皆是以特定的「疾病」做認定。
- 重大「傷病」險,則是以是否取得「重大傷病卡」為依歸,因此也常被稱為重大傷病卡險。
**投保重大疾病/傷病險前,請思考:**重大傷病險、重大疾病險、嚴重特定傷病險是什麼?要選定期險還是終身險?
意外險是什麼?
意外險又叫傷害保險、傷害險,只要看到「傷害」二字,通常就是意外險,例如險種名稱是傷害醫療,代表的就是意外醫療險。意外險的理賠都是以「意外事故」來判斷,那什麼是意外事故?主要有三個要素:
- **外來的:**由外在的原因所造成的傷害,例如車禍、工作受傷。
- **突發的:**突然發生的意外事故,例如車禍骨折。
- **不可預期:**不可預期的情況、非自願的情況發生意外事故,例如跌倒受傷。
**投保意外險前,請思考:**該選產險還是壽險的意外險?
失能扶助險是什麼?
「失能」是指因為疾病及意外傷害,而喪失工作、生活能力所造成的失能狀態,
失能險、失能扶助險的理賠都與失能有關,只是兩者在理賠項目及方式有所差異。
失能險的理賠判定,主要會依照失能等級表(分為1-11級共80項),
理賠給付方式還會再細分為還本型、終身不還本型、定期型,
又會因商品不同,而失能險雖能依照理賠保險金分為單筆一次理賠的「失能險」,以及分期理賠的「失能扶助險」,但目前通稱的失能險或殘扶險,都已經包含兩種理賠內容。
**投保失能險前,請思考:**失能險、長照險比較差在哪?該如何規劃長期照護的保障?
人生各階段的保險種類
每個人生階段都有不同的「不可承受」,因此你可以依照下圖的人生階段,去規劃適合自己的保單配置。
**想更了解保單該如何規劃:**一張表看懂人生各階段必備保單推薦表
Freepikfrom